+33 9 8080 1114
 +230 5457 0712
L'essentiel en 30 secondes
- Investir à Maurice n'est pas dangereux en soi : le cadre est écrit, et la loi encadre l'achat sur plan. Les vrais risques se vérifient presque tous avant de signer.
- Le danger n° 1, c'est d'acheter hors cadre : un étranger ne peut pas acheter n'importe quoi, et la vente peut être annulée.
- Sur plan, vérifiez le promoteur et sa garantie : un grand promoteur mauricien a été placé sous administration judiciaire en mai 2026.
- En bord de mer, regardez l'érosion et les inondations : des cartes officielles existent.
- Faites vos comptes : environ 5,8 % de frais à l'achat, une revente taxée à 5 %, et un rendement jamais garanti par la loi.
Est-ce dangereux d'investir à Maurice ?
Faites attention, mais pas de panique. Les étrangers ont investi environ 400 millions d'euros dans l'immobilier mauricien en 2025, dont une large part dans les programmes prévus pour eux. Le marché est encadré par des textes clairs, qu'on peut lire et vérifier. Les mauvaises surprises viennent presque toujours d'un point qui n'a pas été contrôlé avant la signature.
| Le danger | Comment l'éviter |
|---|---|
| Acheter hors cadre | Vérifier que le bien entre dans un programme autorisé |
| Un promoteur qui ne finit pas | Exiger la garantie d'achèvement écrite, et payer selon l'avancement |
| Un titre ou des charges cachés | Faire les recherches d'hypothèque, et demander les impayés au syndic |
| La mer et l'eau | Regarder les cartes officielles et la distance réelle à la mer |
| Des comptes trop beaux | Compter tous les frais, et se méfier des rendements promis |
Vous achetez pour louer ? Le rendement dépend aussi de ce qui se passe une fois les clés en main. Si vous vivez loin, quelqu'un doit trouver les locataires, suivre l'entretien et vous rendre des comptes : nous pouvons le faire, avec un rapport chaque mois.
Que peut acheter un étranger ?
C'est le premier point à contrôler. Un non-citoyen ne peut pas acheter librement à Maurice : hors exemption, il lui faut un certificat du ministre. En pratique, les étrangers passent par ces voies.
| La voie | Pour qui, à quel prix |
|---|---|
| PDS, IRS, RES, Smart City | Tout étranger, auprès de la société du programme. Pas de prix minimum en PDS. Permis dès 375 000 $. |
| Appartement G+2 | Immeuble d'au moins 2 étages au-dessus du rez-de-chaussée, dès 6 millions de roupies, sur autorisation. Permis dès 375 000 $. |
| Bien résidentiel hors programme | Résident déjà installé, un seul bien, pour y vivre, dès 500 000 $, sur approbation du ministre. Aucun droit à un permis. |
Non-Citizens (Property Restriction) Act, Immigration Act 2022 et guidelines de l'EDB. Le seuil de 6 millions de roupies peut être modifié par règlement.
À savoir
Hors de ce cadre, la vente est nulle : le bien est saisi puis vendu, et ce qui reste vous revient après déduction des frais. S'y ajoutent jusqu'à 10 000 Rs d'amende et un an de prison. Créer une société ne contourne pas la règle : une société non cotée dont un seul actionnaire est étranger est traitée comme un étranger. Méfiez-vous donc de toute proposition de passer par un ami ou un prête-nom, et demandez l'avis d'un avocat.
Notre conseil
Avant de visiter un bien « en PDS », cherchez le projet sur la liste publique de l'EDB. Regardez aussi son statut : la « Letter of Approval » permet de signer un contrat préliminaire, mais le « PDS Certificate » est exigé avant la vente.
Ce que nos clients nous rapportent
Acheter à Maurice peut être fastidieux et très long. Certains notaires ne veulent pas se charger de la demande de permis, et le dossier peut alors rester bloqué. Et des acheteurs passent par un achat hors cadre sans avoir compris qu'ils ne seraient pas vraiment résidents.
Notre conseil
Avant de signer, posez deux questions par écrit : ce bien me donne-t-il droit à un permis de résidence, et qui se charge de la demande ?
Si personne ne s'en charge, le dossier ne restera pas en suspens : nous vérifions avec vous que le bien y donne droit, puis nous montons votre dossier de résidence et le suivons jusqu'au permis.
Acheter sur plan : le risque du promoteur
C'est le risque le plus sérieux, et il n'est pas théorique : en mai 2026, un grand promoteur mauricien a été placé sous administration judiciaire, d'après l'avis publié par la Bourse de Maurice. La loi vous donne pourtant de vrais outils. Encore faut-il les utiliser.
- Rien avant la signature : en vente en l'état futur d'achèvement, le vendeur ne peut exiger aucun versement avant le contrat. Seul le contrat préliminaire permet un dépôt, sur un compte spécial à votre nom.
- Le dépôt de réservation est plafonné à 25 % si la vente a lieu dans l'année, et 2 % dans les deux ans. Il vous revient notamment si le prix dépasse de plus de 5 % le prix prévu.
- La garantie d'achèvement : demandez la lettre de la banque. Le Code civil admet aussi une garantie sans banque dans certains cas : lisez bien laquelle figure dans votre contrat.
- La garantie bancaire de 50 000 Rs par logement en PDS est au profit de l'EDB, pas de vous. Elle ne remplace pas la garantie d'achèvement.
- Le délai : aucun barème légal de pénalité de retard n'a été trouvé. Faites écrire le délai et les pénalités dans le contrat.
Le titre, les charges, les permis
- Les hypothèques : le Conservator of Mortgages délivre les recherches et les certificats. Demandez-les, même si vous passez par un notaire.
- Les impayés de copropriété : ils peuvent être garantis par une hypothèque sur le lot. Demandez aussi une attestation écrite au syndic, avec le budget annuel.
- Le règlement de copropriété : il fixe votre part des charges, et peut encadrer la location. Lisez-le avant de signer.
- Le permis de construire et le certificat de conformité : des travaux sans permis peuvent aller jusqu'à la démolition, et un bâtiment ne peut pas être occupé sans certificat.
- L'agent immobilier : il doit s'enregistrer auprès de la Real Estate Agent Authority depuis le 1er août 2026, avec une période de transition. L'autorité renseigne sur son registre, au 490 7801.
- Un seul interlocuteur ne suffit pas : le vendeur et son agent défendent le prix de vente. Faites relire le contrat par quelqu'un qui n'a rien à gagner à la vente.
Après l'achat, le Code civil vous protège : le vendeur d'un logement neuf répond 10 ans des vices cachés sur le gros œuvre et 2 ans sur les menus ouvrages, y compris pour l'acheteur suivant. Cette garantie ne vaut toutefois que si celui qui la doit est encore solvable.
Quelqu'un qui n'a rien à gagner à la vente, c'est précisément notre place : nous ne prenons aucune commission sur les transactions. Nous inspectons le bien, négocions le prix et relisons le contrat de votre côté.
Érosion, inondations et cyclones
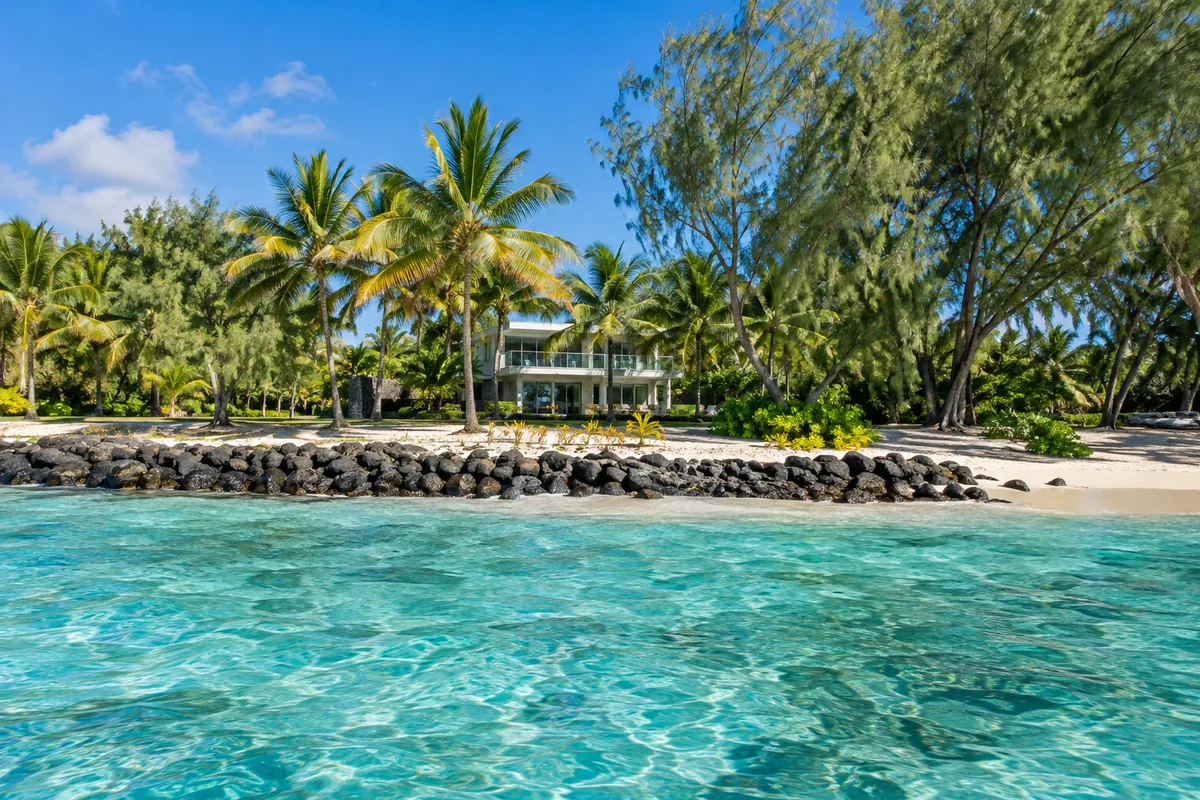
- L'érosion : plus de 37 km de côtes sont touchés selon le gouvernement. Parmi les sites à réhabiliter : Trou aux Biches, Grand-Baie, Mon Choisy, Bain Bœuf, Bel Ombre, Blue Bay. Un plan de 4 milliards de roupies est annoncé pour 2026-2027.
- Le recul : le guide officiel du permis de construire demande 30 m depuis la laisse de haute mer. Du bâti plus ancien peut se trouver plus près.
- La plage reste publique : aucune plage n'est privée à Maurice, et la bande des Pas Géométriques appartient à l'État. Vérifiez si le terrain est un titre de pleine propriété ou un simple bail.
- Les inondations : le plan officiel de 2025 nomme 16 sites à haut risque, dont Grand Baie-Pereybère, Flic en Flac, Bel Ombre, Mapou et Quatre Bornes, et classe 15,5 % du territoire en zones à protéger ou à ne pas étendre. Ce sont des régions, pas des parcelles : regardez les cartes de la Land Drainage Authority.
- Les cyclones : les assurances habitation que nous avons lues couvrent cyclone et inondation. Demandez un devis, et lisez les franchises et les exclusions.
Notre conseil
Pour un bien précis, demandez la carte du secteur, et interrogez les voisins sur la dernière grosse pluie. Une visite après un fort épisode de pluie vous en dira plus qu'une belle photo.
Frais, loyers et revente : faire ses comptes
- La revente : le vendeur paie 5 % de taxe, et l'acheteur 5 % de droits. Sur l'aller-retour, comptez donc plus de 10 % du prix avant toute plus-value.
- La plus-value : pas d'impôt spécifique à Maurice pour un particulier, sauf activité d'achat-revente. Côté français, faites confirmer votre cas par un fiscaliste.
- Les loyers : 15 % d'impôt à Maurice pour un non-résident, sur le revenu après charges. Pour un résident français, ils ne sont pas imposés en France, mais comptent pour calculer le taux sur vos autres revenus.
- La roupie : elle a perdu environ 8 % face à l'euro en cinq ans. C'est un avantage quand vous achetez en euros, une perte si vos loyers restent en roupies.
- Le rapatriement : Maurice n'a pas de contrôle des changes depuis 1994. Vous pouvez faire ressortir le prix de vente et les loyers une fois les impôts payés.
À savoir
Aucun chiffre officiel de rendement locatif n'existe : les estimations privées vont d'environ 3 à 6 % brut, avant charges, gestion et impôt. Les guidelines de l'EDB n'encadrent pas les rendements « garantis » promis par certains vendeurs. Demandez qui garantit, sur quelle durée, et ce qui se passe si cette société disparaît.
Les prix ont fortement monté : l'indice officiel a plus que doublé entre 2021 et 2025. La hausse s'est toutefois presque arrêtée, avec +0,4 % sur un an au deuxième trimestre 2026. N'achetez pas en comptant sur la même progression.
Pour le financement, ne comptez pas sur un prêt mauricien : en PDS, le principe est de payer depuis l'étranger, et le prêt local n'y est prévu que pour de très gros montants. Si une banque vous annonce le contraire, demandez-lui une réponse écrite pour le programme que vous visez.
Le permis, la revente et la succession
- Le permis dépend du bien : il dure tant que vous le détenez. Si vous vendez, vous pouvez perdre le statut de résident, et votre famille aussi. Pensez-y avant de revendre.
- À deux pour 375 000 $ : l'un est titulaire, l'autre rattaché comme conjoint. Chacun n'a son propre droit que si sa part atteint 375 000 $.
- Prévenez l'EDB au moins 30 jours avant la vente. L'acheteur étranger dépose sa propre demande.
- La succession : un bien à Maurice suit la loi mauricienne, même détenu par un étranger, avec une réserve pour les enfants. Faites relire votre situation par un notaire mauricien, car le Code prévoit aussi une règle de réciprocité pour les héritiers étrangers.
Sources : Non-Citizens (Property Restriction) Act, Immigration Act 2022, Code civil mauricien, Real Estate Agent Authority Act 2020, Finance Act 2026, Income Tax Act et Registration Duty Act (MRA), guidelines et listes de l'EDB, convention fiscale France-Maurice, Land Drainage Master Plan (2025), contribution climatique NDC 3.0, discours du budget 2026-2027, Bank of Mauritius, Statistics Mauritius, Bourse de Maurice. Lus en novembre 2026.